希迪智驾半年营收8.04亿、同比飙涨97%,易控智驾在运行矿卡超3100台、市占率53%,博雷顿的非洲光储电站开始并网发电——这三家公司2026年上半年的中报,放在一起看,已经不是同一个赛道的故事了。
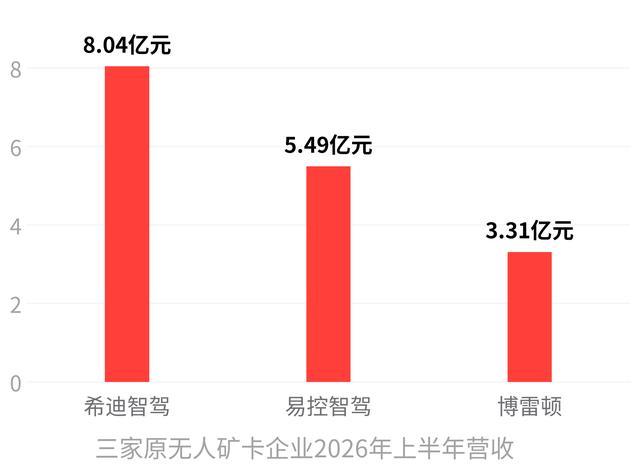
它们曾经都贴着“无人矿卡”的标签,但最新这份成绩单却指向了三个完全不同的方向:一个做重载具身智能、卖产品不碰运营;一个全力推进轻资产转型、靠系统服务赚钱;一个干脆把重心转向了海外光储电站。
同一条起跑线出发的三家企业,为什么走到了今天这一步?
易控智驾,规模最大但主动“不持车”
易控智驾是目前国内在运行无人矿卡规模最大的企业,截至2026年6月末,在运行车队超过3100台,按车辆数计市场份额超过53%。上半年营收5.49亿元,同比下降17.3%,但毛利却暴增844.3%至1.04亿元,毛利率从去年同期的1.7%飙升至18.9%。
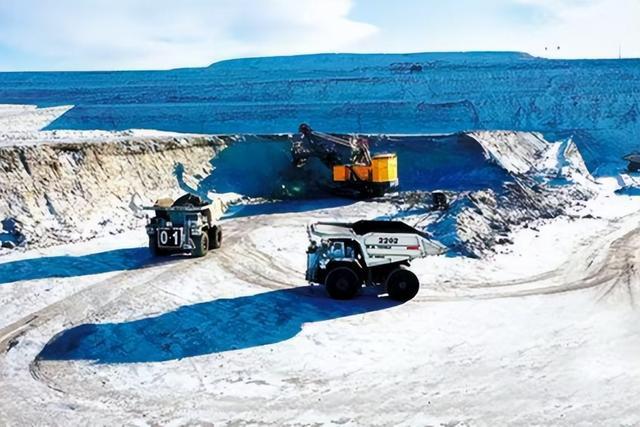
露天矿山作业现场多台无人矿卡有序运行
营收下降、毛利暴增,核心原因就一个:易控智驾在主动剥离重资产。
在中报里,公司明确把“客户提供车队”模式(ATaaS)定位为更轻资产、利润率更高的方向。上半年该模式收入已达3.60亿元,占总营收的65.6%。在运行的3100台矿卡中,约2500台是客户自己持有的资产,只有约600台是公司自持车队。
为什么要做这个选择?行业里有一个公开数据可以解释:持车模式下的典型毛利率只有0.5%左右,而不持车的轻资产模式毛利率可以达到13%以上。对于刚刚在7月登陆港股、需要向资本市场证明盈利能力的易控智驾来说,这个选择题没有悬念。
易控智驾的另一个筹码是出海。2026年6月,它在澳大利亚诺顿金田部署了6台改装刚性矿卡,实现了24小时无安全员常态化运输,成为当地首个进入真实生产环境的无人矿卡项目。
澳洲市场人工成本高、单车服务价值可达国内数倍,海外“AI司机”收费高于国内,这正是易控智驾轻资产模式最想拿下的高毛利增量空间。
希迪智驾,卖产品不碰运营,还要往全链条延伸
希迪智驾的路线和易控智驾几乎相反——它不参与矿山运营,只做产品销售交付。
这个模式在上半年交出了三家之中最亮眼的成绩单:营收8.04亿元,同比增长97%;毛利率26.4%,为三家最高;净亏损收窄75.2%至1.13亿元。无人矿卡累计出货超1900台,覆盖全球近40座矿山,上半年出货量同比增长超过两倍。
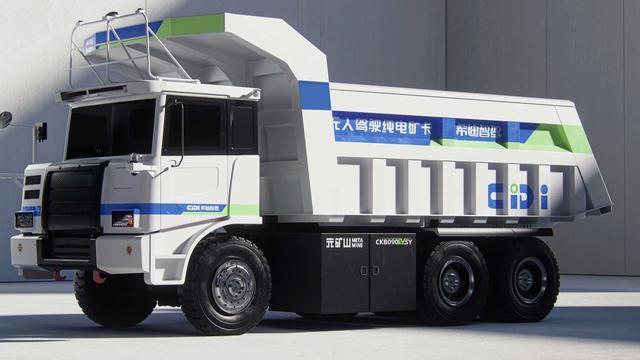
希迪智驾无人驾驶纯电矿卡产品外观展示
不持车、不碰运营,意味着希迪智驾不用承担车辆折旧和日常运维成本,交付效率更高,这也是它毛利率甩开同行的直接原因。一份中邮证券研报指出,希迪智驾采用产品销售模式、聚焦产品交付、不直接参与运营,是公司快速发展的关键。
但这只是希迪智驾的一面。另一面是,它正在把矿卡积累的能力往矿山全作业链条延伸。上半年,作业机器人首次实现收入约310万元,覆盖井下采矿掘进、露天矿装药、抱罐及挖采等场景。
公司把官方战略定位为“重载具身智能”,本质上是将无人运输验证过的重载控制、极端工况感知能力,向钻、爆、挖、装等更高价值的作业环节拓展。
博雷顿,干脆跳出矿卡同质化竞争
博雷顿的路线调整是三家之中最彻底的。
上半年营收3.31亿元,同比仅微增1.19%,但业务结构已经大幅转向——公告明确说,收入增加主要由于产品结构丰富,光储部件及电力销售业务占比增加。同期,公司权益股东应占亏损8164.6万元,同比收窄53.13%。
真正说明问题的是海外项目落地的事实:2026年7月,刚果(金)迪兹瓦76MWp光伏+100MWh储能项目正式并网发电,预计每月稳定发电约800万至1100万度。此外,刚果(金)如瓦西项目、津巴布韦项目、塞拉利昂项目都在建设或已并网状态。
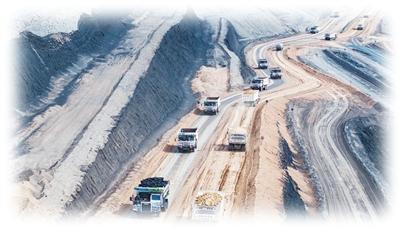
大型露天矿区内矿卡车队沿作业道路行进
博雷顿的底牌是新能源设备的技术积累。它起家做的是电动工程机械——电动宽体自卸车、电动装载机,这层能力让它有能力绑定海外矿山的零碳配套需求。
当国内无人矿卡赛道已经卷到“一超多强”、前10名玩家合计份额超80%时,博雷顿选择了一条差异化路线:新能源设备销售+光储电站运营,避开与易控、希迪在矿卡方案上的正面竞争。
不是三家的偶然选择,是行业拐点下的统一筛选
如果把视线拉远,会发现这种路线分化不是三家的个别现象,而是整个无人矿卡行业在2025-2026年进入资本化周期后的结构性问题。
行业数据给出了几个关键背景:截至2025年底,全国已有超4000辆无人驾驶车辆在矿山投入运营,渗透率突破8%,正从10%向50%跃迁。中国矿山无人驾驶运输解决方案市场规模2025年约40亿元,预计2030年将增至309-396亿元。
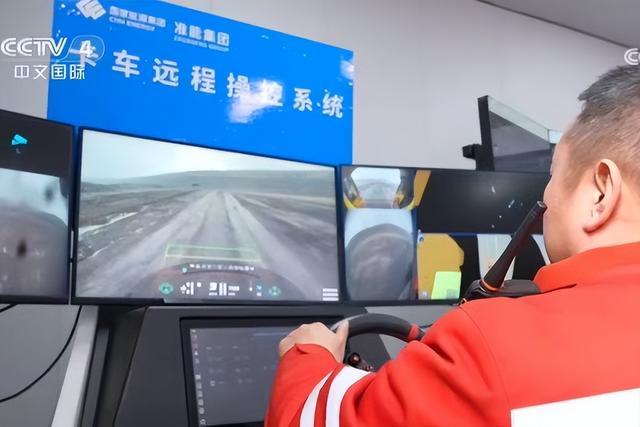
工作人员远程监控操控无人矿卡作业
但硬币的另一面是,国内露天矿山数量有限,头部客户集中,单一市场很难支撑多家企业的成长叙事。于是,所有头部企业都在往海外走——易控智驾冲澳洲,希迪智驾布局巴西、印尼,博雷顿扎根非洲。
同一赛道的其他玩家也在做类似的分化选择。伯镭科技坚持重资产持车模式,截至2025年9月已部署250辆自有矿卡,主打自有品牌纯电矿卡,计划自建生产基地。踏歌智行则把重心转向专用车辆解决方案,该业务收入占比从2023年的34.7%提升至2025年的71.4%。
中科慧拓走的是“数据底座+平台输出”路线,以“愚公YUKON”平行矿山操作系统为核心,并在泰国落地了首个海外智慧矿山项目。
路径各不相同,但背后的驱动力是同一个:资本对盈利性的要求。
行业进入集中IPO期后,一级市场和二级市场都不再接受“不计成本抢份额”的故事。重资产持车模式毛利率仅0.5%左右,轻资产模式可达13%以上,这个数字差距直接决定了企业往哪个方向走。
易控智驾选轻资产,博雷顿选跳出矿卡赛道,希迪智驾选高毛利的产品直售模式——本质上都是在用自己手里最趁手的牌,去回答资本市场提出的同一道题:怎么赚钱。
这三家企业今天的分化,与其说是“分道扬镳”,不如说是在同一条行业拐弯处,各自选了一条最符合自身禀赋的车道。
天盈策略提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯